Domain finanzvermittlung24.de kaufen?
Wir ziehen mit dem Projekt
finanzvermittlung24.de um.
Sind Sie am Kauf der Domain
finanzvermittlung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzvermittlung24.de kaufen?
Ist eine Lebensversicherung eine Altersvorsorge?
Ist eine Lebensversicherung eine Altersvorsorge? Diese Frage kann nicht pauschal beantwortet werden, da es verschiedene Arten von Lebensversicherungen gibt. Eine kapitalbildende Lebensversicherung kann als eine Form der Altersvorsorge dienen, da sie eine finanzielle Absicherung im Alter bieten kann. Jedoch gibt es auch Risikolebensversicherungen, die im Todesfall des Versicherten eine finanzielle Unterstützung für die Hinterbliebenen bieten, aber keine direkte Altersvorsorge darstellen. Letztendlich hängt es von den individuellen Bedürfnissen und Zielen ab, ob eine Lebensversicherung als Altersvorsorge geeignet ist. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die passende Vorsorgestrategie zu entwickeln. **
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
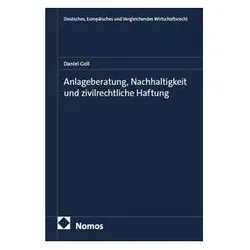
Anlageberatung, Nachhaltigkeit und zivilrechtliche Haftung, Fachbücher von Daniel GollDas Fachbuch "Anlageberatung, Nachhaltigkeit und zivilrechtliche Haftung" von Daniel Goll bietet eine tiefgehende Analyse der Auswirkungen der europäischen Nachhaltigkeitsregulierung auf die Anlageberatung. Es beleuchtet die relevanten Rechtsakte, darunter die Offenlegungsverordnung und die Taxonomieverordnung, und untersucht deren Einfluss auf die aufsichts- und zivilrechtlichen Pflichten in der Anlageberatung. Der Autor zeigt auf, wie die formale Verpflichtung zur Berücksichtigung des besten Kundeninteresses durch die neuen Nachhaltigkeitsvorschriften inhaltlich eingeschränkt wird. Zudem werden die rechtlichen Konsequenzen für die zivilrechtliche Haftung in der Anlageberatung detailliert erörtert. Dieses Werk ist eine wertvolle Ressource für Fachleute im Bereich Wirtschaftsrecht und Anlageberatung, die sich mit den Herausforderungen und Veränderungen in der Branche auseinandersetzen möchten.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherungen verstehen: Wie Sie die für Sie richtigen Versicherungen erkennen und den besten Anbieter auswählen - inkl. Versicherungschecklisten -Versicherungen Verstehen: Wie Sie Die Für Sie Richtigen Versicherungen Erkennen Und Den Besten Anbieter Auswählen - Inkl. Versicherungschecklisten Von Johannes Leuken, Psiana Verlag, 978-3-96930-899-8, Sprecher: Convin Splettsen, Sprache: Deutsch8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **

Wird eine Lebensversicherung versteuert?
Ja, Lebensversicherungen unterliegen in der Regel der Besteuerung. Die Auszahlung einer Lebensversicherung kann steuerpflichtig sein, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehören beispielsweise die Höhe der Auszahlung, die Laufzeit der Versicherung und ob die Beiträge steuerlich absetzbar waren. Es gibt jedoch auch steuerfreie Möglichkeiten, eine Lebensversicherung abzuschließen, zum Beispiel die sogenannte Risikolebensversicherung. Es ist daher ratsam, sich vor Vertragsabschluss über die steuerlichen Auswirkungen zu informieren. **
Wann greift die Lebensversicherung?
Die Lebensversicherung greift im Todesfall des Versicherten, um finanzielle Unterstützung für die Hinterbliebenen zu bieten. Sie dient dazu, den Lebensstandard der Familie aufrechtzuerhalten und finanzielle Verpflichtungen zu decken. Zudem kann die Lebensversicherung auch bei schwerer Krankheit oder dauerhafter Invalidität des Versicherten Leistungen erbringen. Es ist wichtig, die genauen Bedingungen und Leistungen der Lebensversicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Wann genau die Lebensversicherung greift, hängt also von den individuellen Vertragsbedingungen ab. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
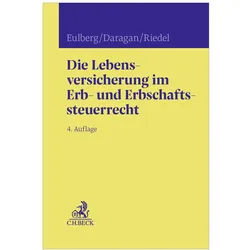
Die Lebensversicherung im Erb- und Erbschaftssteuerrecht, Fachbücher von Christopher Riedel, Hanspeter Daragan, Michael Ott-Eulberg, Birgit EulbergDas Fachbuch "Die Lebensversicherung im Erb- und Erbschaftssteuerrecht" bietet eine umfassende Analyse der komplexen Zusammenhänge zwischen Lebensversicherungen und erbrechtlichen Fragestellungen. Es behandelt die verschiedenen Formen der Lebensversicherung sowie alternative Vorsorgeprodukte und ordnet diese in relevante erbrechtliche Themen ein, wie etwa Testamentsvollstreckung, Nachlassverwaltung und Pflichtteilsrecht. Ein weiterer Schwerpunkt liegt auf der steuerrechtlichen Behandlung von Lebensversicherungen im Kontext der Erbschaft- und Schenkungsteuer. Das Werk ist praxisorientiert und enthält zahlreiche Musterschreiben, Beispiele mit Lösungen und Prüfschemata, die den Leser bei der Anwendung des Gelernten unterstützen. Die systematische Darstellung und die detaillierten Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für Fachleute im Bereich Erbrecht und Steuerrecht.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anlageberatung, Nachhaltigkeit und zivilrechtliche Haftung, Fachbücher von Daniel GollDas Fachbuch "Anlageberatung, Nachhaltigkeit und zivilrechtliche Haftung" von Daniel Goll bietet eine tiefgehende Analyse der Auswirkungen der europäischen Nachhaltigkeitsregulierung auf die Anlageberatung. Es beleuchtet die relevanten Rechtsakte, darunter die Offenlegungsverordnung und die Taxonomieverordnung, und untersucht deren Einfluss auf die aufsichts- und zivilrechtlichen Pflichten in der Anlageberatung. Der Autor zeigt auf, wie die formale Verpflichtung zur Berücksichtigung des besten Kundeninteresses durch die neuen Nachhaltigkeitsvorschriften inhaltlich eingeschränkt wird. Zudem werden die rechtlichen Konsequenzen für die zivilrechtliche Haftung in der Anlageberatung detailliert erörtert. Dieses Werk ist eine wertvolle Ressource für Fachleute im Bereich Wirtschaftsrecht und Anlageberatung, die sich mit den Herausforderungen und Veränderungen in der Branche auseinandersetzen möchten.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherungen verstehen: Wie Sie die für Sie richtigen Versicherungen erkennen und den besten Anbieter auswählen - inkl. Versicherungschecklisten -Versicherungen Verstehen: Wie Sie Die Für Sie Richtigen Versicherungen Erkennen Und Den Besten Anbieter Auswählen - Inkl. Versicherungschecklisten Von Johannes Leuken, Psiana Verlag, 978-3-96930-899-8, Sprecher: Convin Splettsen, Sprache: Deutsch8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Lebensversicherung eine Altersvorsorge?
Ist eine Lebensversicherung eine Altersvorsorge? Diese Frage kann nicht pauschal beantwortet werden, da es verschiedene Arten von Lebensversicherungen gibt. Eine kapitalbildende Lebensversicherung kann als eine Form der Altersvorsorge dienen, da sie eine finanzielle Absicherung im Alter bieten kann. Jedoch gibt es auch Risikolebensversicherungen, die im Todesfall des Versicherten eine finanzielle Unterstützung für die Hinterbliebenen bieten, aber keine direkte Altersvorsorge darstellen. Letztendlich hängt es von den individuellen Bedürfnissen und Zielen ab, ob eine Lebensversicherung als Altersvorsorge geeignet ist. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die passende Vorsorgestrategie zu entwickeln. **
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherungen für Einsteiger: Wie Sie im Versicherungsdschungel den Überblick behalten, die für Sie wichtigsten Versicherungen herausfinden und teureVersicherungen Für Einsteiger: Wie Sie Im Versicherungsdschungel Den Überblick Behalten, Die Für Sie Wichtigsten Versicherungen Herausfinden Und Teure Fehler Sicher Umgehen Von Thomas Gelder, Psiana Verlag, 978-3-96930-963-6, Sprecher: Lucas...8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherungen für die Wohnungswirtschaft, Fachbücher von Stefan BucksteegenDer Ratgeber "Versicherungen für die Wohnungswirtschaft" bietet umfassendes Wissen und praxisnahe Handlungsempfehlungen für alle, die sich mit dem Thema Versicherungen in der Wohnungswirtschaft auseinandersetzen. Verfasst von Stefan Bucksteegen, vermittelt das Buch wertvolle Einblicke in die Vertragsgestaltung und die spezifischen Anforderungen, die in diesem Bereich zu beachten sind. Die zweite Auflage des Ratgebers ist darauf ausgelegt, sowohl Einsteiger als auch erfahrene Fachleute zu unterstützen, indem sie klare und umsetzbare Strategien zur Optimierung des Versicherungsschutzes bereitstellt. Mit 172 Seiten bietet das Buch eine fundierte Grundlage, um die komplexen Aspekte der Versicherungen in der Wohnungswirtschaft zu verstehen und erfolgreich anzuwenden.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
-
Wird eine Lebensversicherung versteuert?
Ja, Lebensversicherungen unterliegen in der Regel der Besteuerung. Die Auszahlung einer Lebensversicherung kann steuerpflichtig sein, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehören beispielsweise die Höhe der Auszahlung, die Laufzeit der Versicherung und ob die Beiträge steuerlich absetzbar waren. Es gibt jedoch auch steuerfreie Möglichkeiten, eine Lebensversicherung abzuschließen, zum Beispiel die sogenannte Risikolebensversicherung. Es ist daher ratsam, sich vor Vertragsabschluss über die steuerlichen Auswirkungen zu informieren. **
-
Wann greift die Lebensversicherung?
Die Lebensversicherung greift im Todesfall des Versicherten, um finanzielle Unterstützung für die Hinterbliebenen zu bieten. Sie dient dazu, den Lebensstandard der Familie aufrechtzuerhalten und finanzielle Verpflichtungen zu decken. Zudem kann die Lebensversicherung auch bei schwerer Krankheit oder dauerhafter Invalidität des Versicherten Leistungen erbringen. Es ist wichtig, die genauen Bedingungen und Leistungen der Lebensversicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Wann genau die Lebensversicherung greift, hängt also von den individuellen Vertragsbedingungen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.