Domain finanzvermittlung24.de kaufen?
Wir ziehen mit dem Projekt
finanzvermittlung24.de um.
Sind Sie am Kauf der Domain
finanzvermittlung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzvermittlung24.de kaufen?
Was ist die Regelaltersrente?
Die Regelaltersrente ist eine Altersrente, die man in Deutschland ab einem bestimmten Alter erhalten kann. Das Renteneintrittsalter liegt derzeit bei 67 Jahren. Um die Regelaltersrente zu erhalten, muss man eine bestimmte Anzahl an Beitragsjahren in die gesetzliche Rentenversicherung eingezahlt haben. Die Höhe der Regelaltersrente richtet sich nach den erworbenen Rentenpunkten. **
Wer hat Anspruch auf Regelaltersrente?
Wer hat Anspruch auf Regelaltersrente? Die Regelaltersrente steht allen Versicherten zu, die das reguläre Renteneintrittsalter erreicht haben. In Deutschland liegt dieses derzeit bei 67 Jahren. Um die Regelaltersrente zu erhalten, müssen Versicherte mindestens fünf Jahre in die gesetzliche Rentenversicherung eingezahlt haben. Zudem müssen sie die sogenannte Wartezeit erfüllen, die je nach Geburtsjahr variiert. Personen, die vorzeitig in Rente gehen möchten, können Abschläge in Kauf nehmen oder eine Altersrente für besonders langjährig Versicherte beantragen. **

Ähnliche Suchbegriffe für Regelaltersrente
Top-Angebote
Produkte zum Begriff Regelaltersrente:
-
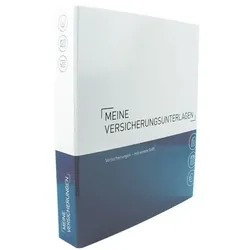
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
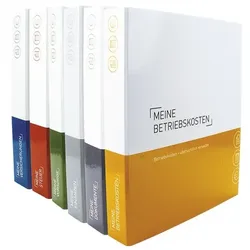
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knittel, Andreas: Technische VersicherungenTechnische Versicherungen , Leitfaden für die Praxis , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 2. Auflage, Erscheinungsjahr: 20241115, Autoren: Knittel, Andreas~Schmitz, Stephan, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 336, Keyword: Bauleistungsversicherung; Bedinungsauslegung; Betriebsunterbrechungsversicherung; Elektronikversicherung; Hilfsmittel für Praktiker; Klauseln; Knittel; Maschinenversicherung; Montageversicherung; Praxisleitfaden; Schmitz; Technische Versicherung; Underwriting; VVW; Verlag Versicherungswirtschaft, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 26, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann hat man die Regelaltersrente erreicht?
Die Regelaltersrente wird in Deutschland in der Regel mit Erreichen des gesetzlichen Rentenalters gewährt. Dieses liegt derzeit bei 67 Jahren. Es gibt jedoch auch die Möglichkeit, die Regelaltersrente früher in Anspruch zu nehmen, allerdings mit Abschlägen. Um die volle Regelaltersrente ohne Abschläge zu erhalten, muss man die entsprechende Altersgrenze erreichen. Die genaue Altersgrenze kann je nach Geburtsjahr variieren, da die Regelaltersgrenze schrittweise angehoben wird. Es ist daher wichtig, sich frühzeitig über die individuelle Regelaltersgrenze zu informieren. **
-
Ist die regelaltersrente höher als die Erwerbsminderungsrente?
Ist die Regelaltersrente höher als die Erwerbsminderungsrente? Die Höhe der Regelaltersrente hängt von verschiedenen Faktoren ab, wie z.B. den eingezahlten Beiträgen und der Anzahl der Versicherungsjahre. Bei der Erwerbsminderungsrente hingegen wird die Rente aufgrund einer dauerhaften gesundheitlichen Einschränkung vorzeitig in Anspruch genommen. In der Regel ist die Regelaltersrente höher als die Erwerbsminderungsrente, da bei letzterer die Rentenberechnung aufgrund des vorzeitigen Renteneintritts und der reduzierten Beitragszahlung niedriger ausfällt. Es ist daher wichtig, frühzeitig für den Rentenfall vorzusorgen und sich über die individuellen Rentenansprüche zu informieren. **
-
Ist die Rente mit 63 eine regelaltersrente?
Ist die Rente mit 63 eine Regelaltersrente? Die Rente mit 63 ist keine Regelaltersrente, da sie vor Erreichen der regulären Altersgrenze in Anspruch genommen werden kann. Die Regelaltersrente wird in der Regel erst mit Erreichen eines bestimmten Alters ausgezahlt, das je nach Land und Rentensystem variieren kann. Die Rente mit 63 ist eine Form der vorzeitigen Altersrente, die unter bestimmten Voraussetzungen in Anspruch genommen werden kann. Es ist wichtig zu beachten, dass die Rentenansprüche und -bedingungen je nach Land und Rentensystem unterschiedlich sein können. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl persönliche als auch materielle Risiken abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Darüber hinaus ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit kontin **
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheitskosten als auch Sachschäden abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Zudem ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit zu optimieren **
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **
Top-Angebote
Produkte zum Begriff Regelaltersrente:
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist die Regelaltersrente?
Die Regelaltersrente ist eine Altersrente, die man in Deutschland ab einem bestimmten Alter erhalten kann. Das Renteneintrittsalter liegt derzeit bei 67 Jahren. Um die Regelaltersrente zu erhalten, muss man eine bestimmte Anzahl an Beitragsjahren in die gesetzliche Rentenversicherung eingezahlt haben. Die Höhe der Regelaltersrente richtet sich nach den erworbenen Rentenpunkten. **
-
Wer hat Anspruch auf Regelaltersrente?
Wer hat Anspruch auf Regelaltersrente? Die Regelaltersrente steht allen Versicherten zu, die das reguläre Renteneintrittsalter erreicht haben. In Deutschland liegt dieses derzeit bei 67 Jahren. Um die Regelaltersrente zu erhalten, müssen Versicherte mindestens fünf Jahre in die gesetzliche Rentenversicherung eingezahlt haben. Zudem müssen sie die sogenannte Wartezeit erfüllen, die je nach Geburtsjahr variiert. Personen, die vorzeitig in Rente gehen möchten, können Abschläge in Kauf nehmen oder eine Altersrente für besonders langjährig Versicherte beantragen. **
-
Wann hat man die Regelaltersrente erreicht?
Die Regelaltersrente wird in Deutschland in der Regel mit Erreichen des gesetzlichen Rentenalters gewährt. Dieses liegt derzeit bei 67 Jahren. Es gibt jedoch auch die Möglichkeit, die Regelaltersrente früher in Anspruch zu nehmen, allerdings mit Abschlägen. Um die volle Regelaltersrente ohne Abschläge zu erhalten, muss man die entsprechende Altersgrenze erreichen. Die genaue Altersgrenze kann je nach Geburtsjahr variieren, da die Regelaltersgrenze schrittweise angehoben wird. Es ist daher wichtig, sich frühzeitig über die individuelle Regelaltersgrenze zu informieren. **
-
Ist die regelaltersrente höher als die Erwerbsminderungsrente?
Ist die Regelaltersrente höher als die Erwerbsminderungsrente? Die Höhe der Regelaltersrente hängt von verschiedenen Faktoren ab, wie z.B. den eingezahlten Beiträgen und der Anzahl der Versicherungsjahre. Bei der Erwerbsminderungsrente hingegen wird die Rente aufgrund einer dauerhaften gesundheitlichen Einschränkung vorzeitig in Anspruch genommen. In der Regel ist die Regelaltersrente höher als die Erwerbsminderungsrente, da bei letzterer die Rentenberechnung aufgrund des vorzeitigen Renteneintritts und der reduzierten Beitragszahlung niedriger ausfällt. Es ist daher wichtig, frühzeitig für den Rentenfall vorzusorgen und sich über die individuellen Rentenansprüche zu informieren. **
Ähnliche Suchbegriffe für Regelaltersrente
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knittel, Andreas: Technische VersicherungenTechnische Versicherungen , Leitfaden für die Praxis , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 2. Auflage, Erscheinungsjahr: 20241115, Autoren: Knittel, Andreas~Schmitz, Stephan, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 336, Keyword: Bauleistungsversicherung; Bedinungsauslegung; Betriebsunterbrechungsversicherung; Elektronikversicherung; Hilfsmittel für Praktiker; Klauseln; Knittel; Maschinenversicherung; Montageversicherung; Praxisleitfaden; Schmitz; Technische Versicherung; Underwriting; VVW; Verlag Versicherungswirtschaft, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 26, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Rente mit 63 eine regelaltersrente?
Ist die Rente mit 63 eine Regelaltersrente? Die Rente mit 63 ist keine Regelaltersrente, da sie vor Erreichen der regulären Altersgrenze in Anspruch genommen werden kann. Die Regelaltersrente wird in der Regel erst mit Erreichen eines bestimmten Alters ausgezahlt, das je nach Land und Rentensystem variieren kann. Die Rente mit 63 ist eine Form der vorzeitigen Altersrente, die unter bestimmten Voraussetzungen in Anspruch genommen werden kann. Es ist wichtig zu beachten, dass die Rentenansprüche und -bedingungen je nach Land und Rentensystem unterschiedlich sein können. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl persönliche als auch materielle Risiken abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Darüber hinaus ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit kontin **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensverwaltung gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheitskosten als auch Sachschäden abdeckt. Zudem sollte man frühzeitig in eine solide Altersvorsorge investieren, um im Ruhestand finanziell abgesichert zu sein. Eine sorgfältige Vermögensverwaltung, die Diversifizierung der Anlagen und regelmäßige Überprüfung der Finanzsituation sind ebenfalls entscheidend, um den Finanzschutz langfristig zu gewährleisten. Zudem ist es ratsam, sich regelmäßig über aktuelle Entwicklungen und Veränderungen in den Bereichen Versicherungen, Altersvorsorge und Vermögensverwaltung zu informieren, um die finanzielle Sicherheit zu optimieren **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.